





 សេដ្ឋកិច្ច
 ហិរញ្ញវត្ថុ
 អចលនទ្រព្យ
 ជំនួញ
 អត្ថបទពាណិជ្ជកម្ម
 អាជីវកម្មថ្មី និងនវានុវត្ត
 មាតិកាឌីជីថល
 Khmer Insider
 មរតកគំនិត
 កម្ពុជា 360°
 វិថីហិរញ្ញវត្ថុ
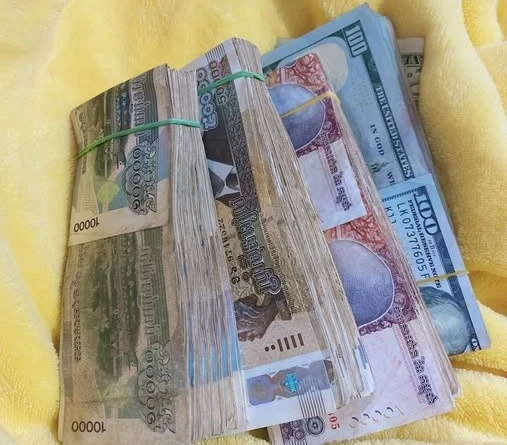
ភ្នំពេញ ៖ មនុស្សទូទៅអាចនឹងសើចនៅពេលដែលនរណាម្នាក់និយាយថា ខ្លួនធ្លាប់បានវិនិយោគលើ «ប័ណ្ណបំណុល ឬមូលបត្របំណុល» ព្រោះពាក្យបច្ចេកទេសនេះស្តាប់ទៅហាក់ដូចជាឆ្ងាយពីខ្លួន។ ប៉ុន្តែ បើក្រឡេកមើលវិស័យហិរញ្ញវត្ថុមិនមែនធនាគារ ទីផ្សារមូលធនរបស់កម្ពុជាកំពុងមានការផ្លាស់ប្តូរយ៉ាងស្ងប់ស្ងាត់តែមានសារៈសំខាន់ ព្រោះរាជរដ្ឋាភិបាលបានចាប់ផ្តើមបោះផ្សាយលក់មូលបត្ររដ្ឋរួចទៅហើយ។
រាជរដ្ឋាភិបាលក៏បានអនុម័តឱ្យមានការបោះផ្សាយបន្ថែមទៀតក្រោមក្របខ័ណ្ឌថវិកាឆ្នាំ២០២៦។ ជាមួយគ្នានេះ និយ័តករមូលបត្រក៏កំពុងជំរុញឱ្យមានការបោះផ្សាយមូលបត្រសាជីវកម្មថ្មីៗជាច្រើន ដោយមានការគាំទ្រពីវិធានការលើកទឹកចិត្តផ្នែកពន្ធថ្មីៗ ដើម្បីទាក់ទាញទាំងក្រុមហ៊ុន និងអ្នកសន្សំប្រាក់។
មូលបត្ររដ្ឋ គឺជាអ្វីទៅ? និយាយឱ្យងាយយល់ វាគឺជា «លិខិតទទួលស្គាល់បំណុល» ដែលរដ្ឋចេញជូនអ្នកវិនិយោគ (អ្នកឱ្យខ្ចីលុយ) ដោយសន្យាសងប្រាក់ដើមវិញគ្រប់ចំនួន និងផ្តល់ការប្រាក់តាមកាលកំណត់ច្បាស់លាស់។
យោងតាមក្រសួងព័ត៌មាន រដ្ឋបានចាប់ផ្តើមលក់មូលបត្ររដ្ឋលើកដំបូងនៅឆ្នាំ២០២២ ក្នុងទំហំទឹកប្រាក់ ៣០០លានដុល្លារ តាមរយៈធនាគារជាតិនៃកម្ពុជា។ មុននឹងឈានដល់ចំណុចនេះ តាមពិតទៅ ប្រជាពលរដ្ឋបានអនុវត្តសកម្មភាពស្រដៀងគ្នានេះយូរមកហើយ គ្រាន់តែវាពុំទាន់មានឈ្មោះហៅជាផ្លូវការប៉ុណ្ណោះ។
ប្រសិនបើអ្នកក្រឡេកមើលការសម្រេចចិត្តរឿងលុយកាក់របស់គ្រួសារកម្ពុជាភាគច្រើន ពួកគាត់តែងតែជាប់គាំងរវាងជម្រើសពីរ៖
ទីមួយគឺ «សុវត្ថិភាពនៅនឹងមួយកន្លែង»៖ ដូចជាការទុកសាច់ប្រាក់ចោលនៅផ្ទះ ទិញមាសទុក ឬដាក់ប្រាក់ក្នុងធនាគារដែលបានការប្រាក់តិចតួច។ ទីពីរគឺ «ហានិភ័យខ្ពស់»៖ ដូចជាការទិញដីរំពឹងចំណេញ ការឱ្យគេខ្ចីបុលក្រៅប្រព័ន្ធយកការប្រាក់ខ្ពស់ហួសហេតុ ឬការលេងហ៊ុនដែលមិនទាន់យល់ច្បាស់។
ដូច្នេះ នៅចន្លោះភាពនៅស្ងៀមមួយកន្លែងដែលមិនសូវចំណេញ និងការយកលុយទៅប្រថុយប្រថានខ្លាំង ពលរដ្ឋពិតជាពិបាកនឹងរកប្រាក់ចំណូលដែលគួរឱ្យទុកចិត្តបាន។
នៅត្រង់ចំណុចនេះហើយ ដែលយើងគួរស្គាល់ពីឧបករណ៍ហិរញ្ញវត្ថុដែលហៅថា «ប័ណ្ណបំណុល» (Bond)។ តាមពិតទៅ ប្រជាជនកម្ពុជាមិនចាំបាច់រៀនសូត្រពីដើមទីនោះទេ ព្រោះពួកគាត់ធ្លាប់ធ្វើវាស្រាប់ទៅហើយតាមរយៈទម្លាប់រស់នៅប្រចាំថ្ងៃ ដូចជាការលេង «តុងទីន»៖ ការបង់ប្រាក់ដាក់មូលនិធិវិលជុំតាមភូមិឃុំ ដែលសមាជិកផ្លាស់វេនគ្នា ទទួលប្រាក់សរុប។
រូបភាពមួយទៀតនោះគឺការឱ្យសាច់ញាតិខ្ចី៖ ការផ្ដល់ប្រាក់ឱ្យបងប្អូនខ្ចីដោយស្ងាត់ៗ ព្រមព្រៀងសងជាដំណាក់កាលៗដោយគ្មានកិច្ចសន្យាជាលាយលក្ខណ៍អក្សរ។ ឯរូបភាពមួយទៀតដែរនោះគឺ «ការចងដៃក្នុងពិធីផ្សេងៗ»៖ ការផ្ដល់ប្រាក់ជូនម្ចាស់កម្មវិធីដោយរំពឹងថានឹងបានទទួលប្រាក់តបស្នងវិញនៅពេលខ្លួនមានធុរៈថ្ងៃមុខ។
អ្នកទាំងអស់គ្នាត្រូវដឹងថា រាល់សកម្មភាពទាំងនេះ ទោះគ្មានឯកសារផ្លូវការ ក៏វាមានរចនាសម្ព័ន្ធដូចគ្នា គឺការផ្ដល់ប្រាក់ដោយផ្អែកលើទំនុកចិត្ត ការរង់ចាំ និងការទទួលបានប្រាក់សងត្រឡប់មកវិញក្នុងចំនួនច្រើនជាងមុន។
ពេលនេះ ងាកមកមើលមូលបត្របំណុល (Bond) វាគឺជាទម្រង់ផ្លូវការនៃរចនាសម្ព័ន្ធដដែលនេះ។ អ្នកឱ្យខ្ចីនៅតែជាអ្នកសន្សំដដែល ប៉ុន្តែអ្នកខ្ចីមិនមែនជាសាច់ញាតិទៀតទេ គឺជារដ្ឋាភិបាល ឬក្រុមហ៊ុនដែលមានអាជ្ញាប័ណ្ណត្រឹមត្រូវ។ ការសន្យាជាមាត់ ត្រូវបានប្តូរមកជា កិច្ចសន្យាជាលាយលក្ខណ៍អក្សរ ដែលមានកំណត់រយៈពេលច្បាស់លាស់ និងមានអត្រាការប្រាក់កំណត់ទុកជាមុន ដោយមានស្ថាប័នរដ្ឋជួយត្រួតពិនិត្យ។
ហេតុផលមួយទៀតដែលគួរឱ្យចាប់អារម្មណ៍គឺកត្តាពេលវេលា។ ការបោះផ្សាយមូលបត្របំណុលបច្ចុប្បន្ន មានភ្ជាប់មកជាមួយការលើកលែងពន្ធ ដែលមិនមែនមានរហូតជារៀងរហូតនោះទេ។ នេះជាឱកាសពិតប្រាកដដែលអ្នកសន្សំប្រាក់គួរចាប់អារម្មណ៍ឥឡូវនេះ ជាជាងទុកមើលពេលក្រោយ។
ទោះជាយ៉ាងណា មូលបត្របំណុលក៏មិនមែនគ្មានហានិភ័យទាំងស្រុងនោះដែរ។ មូលបត្ររដ្ឋ មានសុវត្ថិភាពខ្ពស់ ព្រោះធានាដោយសមត្ថភាពប្រមូលចំណូលរបស់រដ្ឋ។ ចំពោះមូលបត្រឯកជន គឺមានអត្រាការប្រាក់ខ្ពស់ជាង ប៉ុន្តែត្រូវអាស្រ័យលើស្ថានភាពហិរញ្ញវត្ថុរបស់ក្រុមហ៊ុននោះ (ការប្រាក់ខ្ពស់ គឺដើម្បីទូទាត់សងហានិភ័យ)។
អ្វីដែលគួរចំណាំមួយទៀតនោះគឺ ប្រសិនបើតម្រូវការប្រើប្រាស់ប្រាក់បន្ទាន់កើតមានឡើងមុនកាលកំណត់ ការលក់ចេញតាមទីផ្សារបន្ទាប់បន្សំ (Secondary Market) គឺមិនធានាថាអ្នកនឹងបានប្រាក់ដើមមកវិញទាំងស្រុងនោះទេ។
ជារួមមក ការថ្លឹងថ្លែងហានិភ័យនេះ គឺជាអ្វីដែលប្រជាជនយើងធ្លាប់ដោះស្រាយស្រាប់ហើយតាមរយៈការលេងតុងទីន ឬជួយសាច់ញាតិ។ អ្វីដែលថ្មីនិងប្រសើរជាងមុន គឺការវិនិយោគនេះមានក្របខ័ណ្ឌច្បាប់ត្រឹមត្រូវ មានកិច្ចសន្យាជាលាយលក្ខណ៍អក្សរ និងមាននិយ័តករធានាការពារ។
ជាចុងក្រោយ ការមានជម្រើសវិនិយោគដែលមានការធានាច្បាស់លាស់បែបនេះ គឺជាដំណោះស្រាយដ៏ល្អបំផុតសម្រាប់អ្នកសន្សំប្រាក់ ដែលធ្លាប់តែស្ទាក់ស្ទើររវាងការទុកលុយចោល និងការយកលុយទៅប្រថុយប្រថានហានិភ័យខ្ពស់។
«អត្ថបទបញ្ចេញមតិ»
















 Account
 Security
 Favourite Content