





 សេដ្ឋកិច្ច
 ហិរញ្ញវត្ថុ
 អចលនទ្រព្យ
 ជំនួញ
 អត្ថបទពាណិជ្ជកម្ម
 អាជីវកម្មថ្មី និងនវានុវត្ត
 មាតិកាឌីជីថល
 Khmer Insider
 មរតកគំនិត
 កម្ពុជា 360°
 វិថីហិរញ្ញវត្ថុ
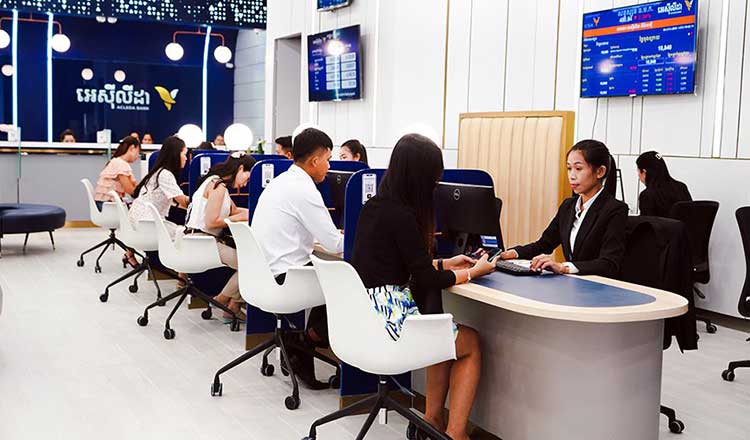
ភ្នំពេញ៖ ក្នុងបរិបទសេដ្ឋកិច្ចពិភពលោកមានការផ្លាស់ប្តូរ និងមានភាពមិនច្បាស់លាស់ ភាពធន់របស់វិស័យធនាគារ និងហិរញ្ញវត្ថុកម្ពុជា គឺពឹងផ្អែកលើកត្តាសំខាន់ៗចំនួន៣ រួមមាន ក្របខណ្ឌច្បាប់និងបទប្បញ្ញត្តិ ទំនុកចិត្តរបស់សាធារណជន និងអតិថិជន ព្រមទាំងភាពរឹងមាំនៃសេដ្ឋកិច្ច ខណៈការគ្រប់គ្រងគុណភាពឥណទានក៏ជាចំណុចសំខាន់ក្នុងការរក្សាស្ថិរភាពរយៈពេលវែង។
លោក កាំង តុងងី ប្រធានផ្នែកទំនាក់ទំនងនៃសមាគមមីក្រូហិរញ្ញវត្ថុកម្ពុជា បានលើកឡើងថា កត្តាទី១ គឺក្របខណ្ឌច្បាប់និងបទប្បញ្ញត្តិ ដែលត្រូវមានភាពបត់បែន និងតឹងរឹងសមស្របទៅនឹងស្ថានភាពទីផ្សារ ដើម្បីធានាឱ្យប្រតិបត្តិការរបស់គ្រឹះស្ថានមានលក្ខណៈវិជ្ជាជីវៈ និងអាចទទួលបានការគាំទ្រ និងទំនុកចិត្តពីភាគីពាក់ព័ន្ធ។
លោកបានសង្កេតឃើញថា ក្នុងស្ថានភាពសេដ្ឋកិច្ចពិភពលោកមិនច្បាស់លាស់ និងក្នុងរយៈពេលជាង១ឆ្នាំចុងក្រោយ មានចំណាត់ការមួយចំនួនលើគ្រឹះស្ថានហិរញ្ញវត្ថុ និងធនាគារមួយចំនួន ដែលអាចបង្កបញ្ហា ឬប៉ះពាល់ដល់ទំនុកចិត្តរបស់ប្រជាពលរដ្ឋ និងសាធារណជន។ ក្នុងស្ថានភាពនេះ ធនាគារជាតិនៃកម្ពុជា ក្នុងនាមជាអាជ្ញាធរត្រួតពិនិត្យ បានអនុវត្តច្បាប់មុនពេលបញ្ហាអាចកាន់តែធ្ងន់ធ្ងរ ដែលលោកចាត់ទុកថាជាកត្តាសំខាន់មួយក្នុងការរក្សាស្ថិរភាពវិស័យ។
កត្តាទី២ គឺទំនុកចិត្តរបស់សាធារណជន និងអតិថិជន។ លោក កាំង តុងងី បានបញ្ជាក់ថា ប្រសិនបើប្រជាពលរដ្ឋបាត់បង់ទំនុកចិត្តលើវិស័យនេះ ពួកគេអាចនឹងមិនបន្តប្រើប្រាស់សេវារបស់គ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុទៀតទេ។ ផ្ទុយទៅវិញ ការបន្តដាក់ប្រាក់បញ្ញើ ការប្រើប្រាស់ឥណទាន និងសេវាហិរញ្ញវត្ថុផ្សេងៗរបស់អតិថិជន គឺជាកត្តាដែលជួយពង្រឹងវិស័យ។
កត្តាទី៣ គឺស្ថានភាពសេដ្ឋកិច្ច ព្រោះវិស័យធនាគារ និងហិរញ្ញវត្ថុជាផ្នែកសំខាន់មួយនៃសេដ្ឋកិច្ច។ នៅពេលសេដ្ឋកិច្ចមានភាពរឹងមាំ តម្រូវការទីផ្សារ ការប្រើប្រាស់ឥណទាន ប្រាក់បញ្ញើ និងសេវាហិរញ្ញវត្ថុផ្សេងៗក៏មានការកើនឡើងតាមនោះដែរ។
លោកបានឱ្យដឹងថា ទោះបីមានបញ្ហាប្រឈមពីកត្តាខាងក្នុង និងខាងក្រៅក៏ដោយ សេដ្ឋកិច្ចកម្ពុជានៅតែមានកំណើនក្នុងឆ្នាំ២០២៦ បើទោះបីការព្យាករណ៍កំណើនត្រូវបានទម្លាក់មកទាបជាងមុនបន្តិចក៏ដោយ។ លោកចាត់ទុកថា ភាពធន់ និងភាពរឹងមាំនៃវិស័យធនាគារ និងហិរញ្ញវត្ថុ គឺមានសារៈសំខាន់ក្នុងការរក្សាលំនឹង និងជួយដល់កំណើនសេដ្ឋកិច្ច។
លោក កាំង តុងងី ក៏បានលើកឡើងពីចំណុចវិជ្ជមាន ៣ របស់វិស័យធនាគារ និងហិរញ្ញវត្ថុ ក្នុងរយៈពេល ១ ទៅ២ ឆ្នាំចុងក្រោយ។ ចំណុចទី១ គឺការកើនឡើងនៃប្រាក់បញ្ញើ ដោយវិស័យធនាគារទទួលបានប្រាក់បញ្ញើពីប្រជាពលរដ្ឋលើសពីឥណទានដែលបានបញ្ចេញ។
ចំណុចទី២ គឺប្រាក់ចំណេញរបស់គ្រឹះស្ថានហិរញ្ញវត្ថុ។ ទោះបីមានគ្រឹះស្ថានមួយចំនួនមិនទទួលបានប្រាក់ចំណេញក៏ដោយ ប៉ុន្តែបើមើលជារូបភាពរួម វិស័យនៅតែរក្សាបានប្រាក់ចំណេញ។
ចំណុចទី៣ គឺបរិយាបន្នហិរញ្ញវត្ថុ និងការទទួលបានសេវាហិរញ្ញវត្ថុផ្លូវការ។ លោកបានលើកឡើងថា ប្រជាពលរដ្ឋស្ទើរតែទាំងស្រុងមានលទ្ធភាពទទួលបានសេវាធនាគារ និងហិរញ្ញវត្ថុ រួមមានការដាក់ប្រាក់បញ្ញើ ការប្រើប្រាស់ឥណទាន និងសេវាទូទាត់ប្រាក់។
ជាមួយគ្នានេះ របាយការណ៍ប្រចាំឆមាសទី១ និងទិសដៅការងារឆមាសទី២ ឆ្នាំ២០២៦ របស់ធនាគារជាតិនៃកម្ពុជា បានបង្ហាញថា ទោះប្រព័ន្ធធនាគាររងសម្ពាធពីភាពមិនច្បាស់លាស់ខាងក្រៅ ក៏នៅតែរក្សាបានភាពធន់ តាមរយៈកំណើនឥណទាន និងប្រាក់បញ្ញើ ភាពរឹងមាំនៃដើមទុន និងកម្រិតខ្ពស់នៃសន្ទនីយភាព។
តាមរបាយការណ៍ដដែល អត្រាឥណទានមិនដំណើរការដុលបានកើនឡើងដល់ ៩,៦% ខណៈអត្រាឥណទានមិនដំណើរការសុទ្ធនៅមានកម្រិតទាប ត្រឹម ៣,៣% ដែលបង្ហាញពីលទ្ធភាពគ្របដណ្តប់របស់គ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុក្នុងការស្រូបយកការខាតបង់ជាយថាហេតុ។
ធនាគារជាតិនៃកម្ពុជា បានបញ្ជាក់ថា ភាពធន់នេះត្រូវបានគាំទ្រដោយមូលដ្ឋានជំនឿទុកចិត្តលើប្រព័ន្ធធនាគារ ការដាក់ចេញបទប្បញ្ញត្តិ និងវិធានការបុរេសកម្មក្នុងការគ្រប់គ្រងហានិភ័យ ការត្រួតពិនិត្យផ្អែកលើហានិភ័យ និងទស្សនវិស័យអនាគត ព្រមទាំងការពង្រឹងបណ្តាញសុវត្ថិភាពហិរញ្ញវត្ថុទាំងក្នុងក្របខណ្ឌស្ថាប័ន និងថ្នាក់ជាតិ។
គិតត្រឹមរយៈពេលដែលបានរាយការណ៍ ទ្រព្យសកម្មសរុបរបស់ប្រព័ន្ធធនាគារមានកំណើន ២,៥% ដល់ ៣៩៩,៣ ទ្រីលានរៀល ឬប្រមាណ ៩៩,៨ ពាន់លានដុល្លារ។ ក្នុងនោះ ឥណទានអតិថិជនកើនឡើង ៤,៦% ដល់ ២៥៦,៧ ទ្រីលានរៀល ឬ ៦៤,២ ពាន់លានដុល្លារ ខណៈប្រាក់បញ្ញើអតិថិជនកើនឡើង ៤,៤% ដល់ ២៥៧,៤ ទ្រីលានរៀល ឬ ៦៤,៤ ពាន់លានដុល្លារ។ ដើមទុនកើនឡើង ៣% ដល់ ៤២ ទ្រីលានរៀល ឬ ១០,៥ ពាន់លានដុល្លារ។
សម្រាប់គ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុទទួលប្រាក់បញ្ញើ ទ្រព្យសកម្មកើនឡើង ២,៤% ដល់ ៣៩៦,៦ ទ្រីលានរៀល ឬ ៩៦,៧ ពាន់លានដុល្លារ ខណៈឥណទានអតិថិជនកើនឡើង ៤,៤% ដល់ ២៤៤,៧ ទ្រីលានរៀល ឬ ៦១,២ ពាន់លានដុល្លារ តាមរយៈគណនីចំនួន ៣,៨ លាន។
ចំពោះគ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុមិនទទួលប្រាក់បញ្ញើចំនួន ៣១ ទ្រព្យសកម្មសរុបមាន ១២,៧ ទ្រីលានរៀល ឬ ៣,២ ពាន់លានដុល្លារ ខណៈឥណទានអតិថិជនមាន ១២ ទ្រីលានរៀល ឬ ៣ ពាន់លានដុល្លារ តាមរយៈគណនីចំនួន ៨៧៧.៧៦៨។
ឥណទានត្រូវបានផ្តល់ទៅកាន់វិស័យសំខាន់ៗនៃសកម្មភាពសេដ្ឋកិច្ច រួមមានសកម្មភាពគ្រួសារជាវិនិយោគិន និងសកម្មភាពផលិតទំនិញ និងផ្តល់សេវាកម្ម ៥០,៦% សកម្មភាពសេវាកម្មស្នាក់នៅ និងអាហារ ១៣,៨% អាជីវកម្មលក់រាយ ៧,២% កសិកម្ម រុក្ខាប្រមាញ់ និងនេសាទ ៥,៩% សំណង់ ៤,៨% កម្មន្តសាលកម្ម ៤,៩% ការដឹកជញ្ជូន និងការស្តុកទុក ៣,១% សកម្មភាពអចលនទ្រព្យ ២,៦% អាជីវកម្មលក់ដុំ ០,៣% និងឥណទានផ្សេងៗ ៦,៨%។
លោក រ័ត្ន សោភ័ណ ប្រធានសមាគមធនាគារនៅកម្ពុជា បានថ្លែងប្រាប់ AMS ក្នុងកិច្ចសម្ភាសពិសេសកាលពីខែសីហាថា បរិបទម៉ាក្រូសេដ្ឋកិច្ច និងភូមិសាស្ត្រនយោបាយខាងក្រៅមិនសូវអំណោយផលដល់សេដ្ឋកិច្ចកម្ពុជា ហើយវិស័យធនាគារក៏ទទួលរងផលប៉ះពាល់ពីកត្តាទាំងនេះ រួមជាមួយកត្តាផ្ទៃក្នុងមួយចំនួនផងដែរ។
លោកបានចាត់ទុកបរិបទនេះជាឱកាសសម្រាប់វិស័យធនាគារពង្រឹងខ្លួន តាមរយៈការពិនិត្យឡើងវិញលើរបៀបប្រតិបត្តិការ ការវាយតម្លៃហានិភ័យ ការរៀបចំខ្លួន និងការពង្រឹងសមត្ថភាពផ្ទៃក្នុង ដើម្បីកសាងភាពធន់សម្រាប់រយៈពេលវែង។
លោក រ័ត្ន សោភ័ណ ក៏បានលើកឡើងថា វិស័យមួយចំនួននៅតែមានសក្ដានុពលខ្ពស់ ដោយក្នុងនោះថាមពលស្អាត និងថាមពលកកើតឡើងវិញ គឺជានិន្នាការដែលមានអាទិភាពខ្ពស់ ហើយកំណើនឥណទានក្នុងវិស័យនេះក្នុងរយៈពេលថ្មីៗនេះមានជាង ៦%។
តាមរបាយការណ៍របស់ធនាគារជាតិនៃកម្ពុជា ប្រព័ន្ធធនាគារនៅកម្ពុជារួមមានគ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុទទួលប្រាក់បញ្ញើចំនួន ៦១ ក្នុងនោះធនាគារពាណិជ្ជ ៥៨ និងគ្រឹះស្ថានមីក្រូហិរញ្ញវត្ថុទទួលប្រាក់បញ្ញើ ៣។ ប្រព័ន្ធនេះក៏មានគ្រឹះស្ថានធនាគារ និងហិរញ្ញវត្ថុមិនទទួលប្រាក់បញ្ញើ ១០៤ និងគ្រឹះស្ថានឥណទានជនបទ ៨៨។
លោក រ័ត្ន សោភ័ណ បានបញ្ជាក់ថា ដើម្បីរក្សាភាពធន់ក្នុងបរិបទសេដ្ឋកិច្ចដែលកំពុងផ្លាស់ប្តូរ កម្ពុជាត្រូវបន្តគ្រប់គ្រងគុណភាពឥណទាន ទាំងឥណទានដែលមានស្រាប់ និងឥណទានថ្មី ដោយពង្រឹងការទំនាក់ទំនងជាមួយអតិថិជន យល់ដឹងកាន់តែច្បាស់អំពីអាជីវកម្មរបស់អតិថិជន និងកាត់បន្ថយការផ្តល់ឥណទានទៅកាន់វិស័យដែលកំពុងប្រឈមបញ្ហា។
ការពង្រឹងការគ្រប់គ្រងហានិភ័យ និងគុណភាពឥណទាន រួមជាមួយការរក្សាទំនុកចិត្តរបស់សាធារណជន និងការពង្រឹងមូលដ្ឋានសេដ្ឋកិច្ច ត្រូវបានចាត់ទុកជាចំណុចសំខាន់សម្រាប់ឱ្យវិស័យធនាគារ និងហិរញ្ញវត្ថុកម្ពុជាបន្តរក្សាបានភាពធន់ក្នុងរយៈពេលវែង៕












 Account
 Security
 Favourite Content