






 សេដ្ឋកិច្ច
 ហិរញ្ញវត្ថុ
 អចលនទ្រព្យ
 ជំនួញ
 អត្ថបទពាណិជ្ជកម្ម
 អាជីវកម្មថ្មី និងនវានុវត្ត
 មាតិកាឌីជីថល
 Khmer Insider
 មរតកគំនិត
 កម្ពុជា 360°
 វិថីហិរញ្ញវត្ថុ
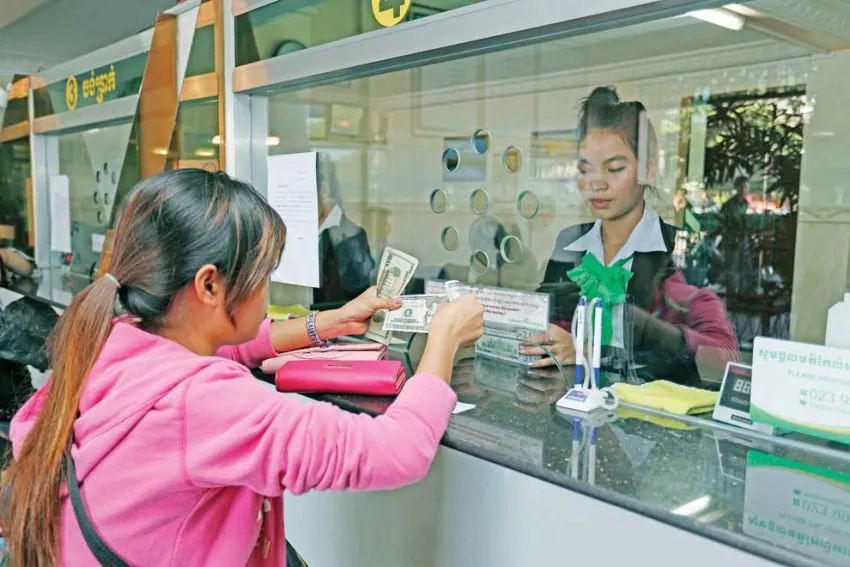
ភ្នំពេញ៖ វិទ្យាស្ថានស្រាវជ្រាវ JICA Ogata បានជំរុញឱ្យវិស័យមីក្រូហិរញ្ញវត្ថុកម្ពុជាផ្លាស់ប្តូរទិសដៅពីការពង្រីកឥណទានយ៉ាងឆាប់រហ័ស មកផ្តោតលើការផ្តល់សេវាហិរញ្ញវត្ថុប្រកបដោយការទទួលខុសត្រូវ និងចីរភាព ព្រមទាំងពង្រឹងវិធានការការពារអ្នកប្រើប្រាស់កម្ចី ខណៈក្តីបារម្ភអំពីបំណុលលើសលុប និងការខ្ចីប្រាក់ច្រើនស្ថាប័ននៅតែជាបញ្ហាប្រឈម។
យោងតាមរបាយការណ៍គោលនយោបាយរបស់វិទ្យាស្ថានស្រាវជ្រាវ JICA Ogata វិស័យមីក្រូហិរញ្ញវត្ថុបានដើរតួនាទីសំខាន់ក្នុងការពង្រីកលទ្ធភាពទទួលបានសេវាហិរញ្ញវត្ថុ ជាពិសេសសម្រាប់គ្រួសារនៅជនបទ ប្រជាពលរដ្ឋមានចំណូលទាប កសិករ អាជីវកម្មខ្នាតតូច និងស្ត្រី។ ទោះជាយ៉ាងណា ការរីកចម្រើនរបស់វិស័យនេះក៏បាននាំមកនូវបញ្ហាប្រឈមពាក់ព័ន្ធនឹងបំណុលលើសលប់ និងការការពារអ្នកប្រើប្រាស់ផងដែរ។
របាយការណ៍ JICA Ogata បានកត់សម្គាល់ថា កម្ពុជាបានចាត់វិធានការជាបន្តបន្ទាប់ដើម្បីពង្រឹងការការពារអ្នកប្រើប្រាស់ តាមរយៈកិច្ចសហការរវាងរដ្ឋ និងវិស័យឯកជន។ វិធានការសំខាន់ៗក្រោមការដឹកនាំរបស់ធនាគារជាតិនៃកម្ពុជា រួមមានការកំណត់អត្រាការប្រាក់ឥណទានអតិបរមា ១៨ ភាគរយសម្រាប់គ្រឹះស្ថានមីក្រូហិរញ្ញវត្ថុ ប្រព័ន្ធបាគង ការរាយការណ៍ព័ត៌មានឥណទាន និងយុទ្ធសាស្ត្រជាតិស្តីពីបរិយាបន្នហិរញ្ញវត្ថុ ដែលកំពុងត្រូវបានធ្វើបច្ចុប្បន្នភាពសម្រាប់ឆ្នាំ២០២៦-២០៣០។
ក្រៅពីនេះ ស្ថាប័នវិស័យឯកជន រួមមាន សមាគមមីក្រូហិរញ្ញវត្ថុកម្ពុជា (CMA) និងសមាគមធនាគារនៅកម្ពុជា ក៏បានចូលរួមពង្រឹងការការពារអ្នកប្រើប្រាស់តាមរយៈក្រមសីលធម៌រួម កិច្ចសន្យាឥណទានស្តង់ដារ ការបញ្ជាក់ពីការផ្តល់ឥណទានដោយទទួលខុសត្រូវ និងកម្មវិធីអប់រំសហគមន៍ ដូចជា «ហិរញ្ញវត្ថុប្រកបដោយសុវត្ថិភាពក្នុងសហគមន៍»។
របាយការណ៍បានសង្កត់ធ្ងន់លើតម្រូវការរក្សាតុល្យភាពរវាងចីរភាពផ្នែកពាណិជ្ជកម្ម និងគោលដៅអភិវឌ្ឍន៍របស់វិស័យមីក្រូហិរញ្ញវត្ថុ ខណៈដែលគ្រឹះស្ថានក្នុងវិស័យនេះកាន់តែមានភាពចម្រុះ និងផ្តោតលើទីផ្សារកាន់តែខ្លាំង។
ជារួម ទិសដៅគោលនយោបាយនេះបង្ហាញថា ការពង្រីកលទ្ធភាពទទួលបានឥណទាននៅកម្ពុជា ត្រូវដើរទន្ទឹមនឹងការពង្រឹងការការពារអ្នកខ្ចី ការអប់រំផ្នែកហិរញ្ញវត្ថុ និងការផ្តល់ឥណទានប្រកបដោយការទទួលខុសត្រូវ ដើម្បីធានាថាបរិយាបន្នហិរញ្ញវត្ថុអាចបង្កើតផលប្រយោជន៍ប្រកបដោយចីរភាពសម្រាប់ប្រជាពលរដ្ឋ។
លោក ជ័យ តិច អ្នកវិភាគសង្គម និងសេដ្ឋកិច្ច បានលើកឡើងថា ប្រជាពលរដ្ឋមួយចំនួនបានខ្ចីប្រាក់ដោយមិនមានសមត្ថភាពសងគ្រប់គ្រាន់ ឬគ្មានគោលដៅច្បាស់លាស់ក្នុងការប្រើប្រាស់កម្ចី។ លោកក៏បានចង្អុលបង្ហាញពីកង្វះការគាំទ្រផ្នែកបច្ចេកទេសពីភាគីពាក់ព័ន្ធថា ជាកត្តាមួយដែលរួមចំណែកដល់ការលំបាកក្នុងការសងប្រាក់ និងការជាប់បំណុលលើសលុប។
លោកបានបន្ថែមថា អ្នកខ្ចីដែលមានបំណុលច្រើនកន្លែង និងខ្វះទ្រព្យធានា អាចជួបការលំបាកក្នុងការទទួលបានឥណទានផ្លូវការ ហើយមួយចំនួនអាចងាកទៅរកកម្ចីក្រៅផ្លូវការដែលមានការប្រាក់ខ្ពស់ ឬខ្ចីប្រាក់ថ្មីដើម្បីសងបំណុលចាស់នៅធនាគារ និងគ្រឹះស្ថានមីក្រូហិរញ្ញវត្ថុ។
លោក កាំង តុងងី ប្រធាននាយកដ្ឋានទំនាក់ទំនងនៃសមាគមមីក្រូហិរញ្ញវត្ថុកម្ពុជា បានមានប្រសាសន៍ថា ការទប់ស្កាត់ការខ្ចីប្រាក់ច្រើនកន្លែង និងបំណុលលើសលប់ ត្រូវចាប់ផ្តើមពីការវាយតម្លៃឱ្យបានត្រឹមត្រូវលើតម្រូវការ និងលំហូរសាច់ប្រាក់របស់អតិថិជន។
លោកបានបញ្ជាក់ថា វិស័យមីក្រូហិរញ្ញវត្ថុអនុវត្តគោលការណ៍ «5Cs» ដែលរួមមាន ចរិតលក្ខណៈ សមត្ថភាព ទុន ទ្រព្យធានា និងលក្ខខណ្ឌ។ ជាមួយគ្នានេះ អតិថិជនក៏ត្រូវប្រើប្រាស់កម្ចីឱ្យចំគោលដៅ និងគ្រប់គ្រងហិរញ្ញវត្ថុរបស់ខ្លួនឱ្យបានត្រឹមត្រូវផងដែរ។
លោកបានបន្ថែមថា CMA បានដាក់ចេញវិធានការស្វ័យប្បញ្ញត្តិ ដើម្បីកាត់បន្ថយហានិភ័យ និងពង្រឹងការការពារអ្នកប្រើប្រាស់ រួមមានគោលការណ៍ណែនាំស្តីពីការផ្តល់ឥណទាន កិច្ចសន្យាឥណទានស្តង់ដារ ការបញ្ជាក់ពីការផ្តល់ឥណទានដោយទទួលខុសត្រូវ និងឧបករណ៍ពាក់ព័ន្ធផ្សេងទៀត។ ការអប់រំផ្នែកហិរញ្ញវត្ថុតាមរយៈការបណ្តុះបណ្តាល សិក្ខាសាលា និងយុទ្ធនាការផ្សព្វផ្សាយសាធារណៈ ក៏ជាអាទិភាពរបស់វិស័យនេះផងដែរ។
ចំណែកលោក សុខ វឿន ប្រធាននាយកប្រតិបត្តិអិលអូអិលស៊ី (ខេមបូឌា) ភីអិលស៊ី បានមានប្រសាសន៍ថា វិស័យមីក្រូហិរញ្ញវត្ថុបានរួមចំណែកយ៉ាងសំខាន់ក្នុងការពង្រីកបរិយាបន្នហិរញ្ញវត្ថុ ជាពិសេសសម្រាប់ប្រជាពលរដ្ឋនៅតំបន់ជនបទ និងអ្នកដែលធ្លាប់មានការលំបាកក្នុងការទទួលបានសេវាហិរញ្ញវត្ថុផ្លូវការ។ ទោះជាយ៉ាងណា វិស័យនេះត្រូវបន្តផ្តោតលើការផ្តល់ឥណទានប្រកបដោយការទទួលខុសត្រូវ ការការពារអតិថិជន និងការទប់ស្កាត់បំណុលលើសលប់។
លោកបានបញ្ជាក់ថា នៅ LOLC Cambodia ស្ថាប័នបានអនុវត្តការត្រួតពិនិត្យប្រវត្តិឥណទានតាម Credit Bureau Cambodia (CBC) ចំនួន ១០០ ភាគរយ សម្រាប់អតិថិជនដែលដាក់ពាក្យស្នើសុំឥណទាន ដើម្បីពិនិត្យប្រវត្តិឥណទាន ចំនួនកម្ចី និងកាតព្វកិច្ចបំណុលដែលមានស្រាប់។
លោកបានថ្លែងថា មន្ត្រីឥណទានក៏ត្រូវវាយតម្លៃស្ថានភាពហិរញ្ញវត្ថុជាក់ស្តែងរបស់អតិថិជន រួមមានប្រភពចំណូល ចំណាយ លំហូរសាច់ប្រាក់ បំណុលដែលមានស្រាប់ និងសមត្ថភាពសង ដើម្បីធានាថាទំហំឥណទានសមស្របនឹងលទ្ធភាពរបស់អ្នកខ្ចី។
លោក សុខ វឿន បានកត់សម្គាល់ថា បញ្ហាប្រឈមមួយគឺការទទួលបានព័ត៌មានពេញលេញអំពីបំណុលរបស់អតិថិជន ជាពិសេសបំណុលក្រៅប្រព័ន្ធដែលអាចមិនមានក្នុងទិន្នន័យ CBC។ ចំណូលរបស់អតិថិជនមួយចំនួនក៏អាចប្រែប្រួលទៅតាមរដូវកាល ស្ថានភាពអាជីវកម្ម និងកត្តាសេដ្ឋកិច្ច ដែលទាមទារឱ្យមានការវាយតម្លៃសមត្ថភាពសងដោយប្រុងប្រយ័ត្ន។
លោកបានបន្ថែមថា នៅពេលអតិថិជនជួបការលំបាកក្នុងការសងប្រាក់ LOLC ផ្តោតលើការស្វែងយល់ពីមូលហេតុ និងស្ថានភាពជាក់ស្តែងរបស់អតិថិជន ដូចជាការធ្លាក់ចុះនៃចំណូល បញ្ហាអាជីវកម្ម កត្តាសេដ្ឋកិច្ច ឬហេតុការណ៍មិនរំពឹងទុក ដើម្បីស្វែងរកដំណោះស្រាយសមស្របតាមករណីនីមួយៗ។
លោកបានសង្កត់ធ្ងន់ថា ការជៀសវាងស្ថានភាពដែលអតិថិជនត្រូវខ្ចីប្រាក់ថ្មីដើម្បីសងបំណុលចាស់ គឺជាចំណុចសំខាន់ក្នុងការកាត់បន្ថយបន្ទុកហិរញ្ញវត្ថុ។ ដូច្នេះ ការវាយតម្លៃសមត្ថភាពសង ការតាមដានស្ថានភាព និងការស្វែងរកដំណោះស្រាយជាមួយអតិថិជន គឺមានសារៈសំខាន់។
ជាមួយគ្នានេះ CMA បានលើកទឹកចិត្តឱ្យគ្រឹះស្ថានជាសមាជិកពង្រឹងការតាមដានអតិថិជនដែលបង្ហាញសញ្ញានៃសម្ពាធក្នុងការសងប្រាក់។ លោក កាំង តុងងី ក៏បានជំរុញឱ្យអ្នកខ្ចីដែលកំពុងជួបការលំបាកផ្នែកហិរញ្ញវត្ថុ ទាក់ទងទៅគ្រឹះស្ថានឥណទានរបស់ខ្លួនឱ្យបានឆាប់ ដើម្បីពិភាក្សាអំពីដំណោះស្រាយសមស្រប ជាជាងបណ្តោយឱ្យបញ្ហាបំណុលកាន់តែធ្ងន់ធ្ងរ។
ត្រឹមចុងឆ្នាំ២០២៥ វិស័យមីក្រូហិរញ្ញវត្ថុកម្ពុជាមានឥណទានសរុបប្រមាណ ៥,៩៩ ពាន់លានដុល្លារអាម៉េរិក ស្មើនឹងប្រហែល ១២ ភាគរយនៃផលិតផលក្នុងស្រុកសរុប (GDP) ដោយមានអ្នកខ្ចីប្រាក់សកម្មចំនួន ១,៥៣ លាននាក់ និងអ្នកដាក់ប្រាក់បញ្ញើចំនួន ២,២១ លាននាក់។ តួលេខនេះបង្ហាញថា តួនាទីរបស់វិស័យមីក្រូហិរញ្ញវត្ថុបានពង្រីកលើសពីការផ្តល់ឥណទាន ដោយរួមបញ្ចូលទាំងសេវាសន្សំប្រាក់ផងដែរ។
ទន្ទឹមនឹងនេះ របាយការណ៍ឆមាសទី១ ឆ្នាំ២០២៦ របស់ធនាគារជាតិនៃកម្ពុជា បានបង្ហាញថា ប្រាក់បញ្ញើសរុបពីសាធារណជនបានកើនឡើងដល់ ៦៤,៤ ពាន់លានដុល្លារអាម៉េរិក ខណៈអត្រាឥណទានមិនដំណើរការ (NPL) ឈានដល់ ៩,៦ ភាគរយ និងអត្រា NPL សុទ្ធមាន ៣,៣ ភាគរយ៕




 Account
 Security
 Favourite Content